Domain einfach-kristalle-zuechten.de kaufen?
Wir ziehen mit dem Projekt
einfach-kristalle-zuechten.de um.
Sind Sie am Kauf der Domain
einfach-kristalle-zuechten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einfach-kristalle-zuechten.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bentsai Cartridge - schwarz Lösungsmittel - 42 mlDruckerpatrone - Lösungsmittel: die Farbe ist wasserfest, kann nur mit Benzin entfernt werden, oder Alkohol, ist abriebfest, eignet sich für den Druck auf nicht saugfähigen und glatten Oberflächen wie Metall, Kunststoff, Glas oder HDPE-Folie Empfehlenswert für den Druck hochwertiger Textdokumente oder Marketingmaterialien ist die Druckerpatrone von Bentsai. So drucken Sie mit hervorragenden Ergebnissen auf einer Vielzahl von Papiersorten149,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bentsai Cartridge - rot Lösungsmittel - 42 mlDruckerpatrone - Lösungsmittel: die Farbe ist wasserfest, kann nur mit Benzin entfernt werden, oder Alkohol, ist abriebfest, eignet sich für den Druck auf nicht saugfähigen und glatten Oberflächen wie Metall, Kunststoff, Glas oder HDPE-Folie Ideal für den Druck von Textdokumenten und Marketingmaterialien ist die Druckerpatrone von Bentsai. So erzielen Sie professionelle Ergebnisse auf einer Vielzahl von Papiersorten für Tintenstrahldrucke236,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
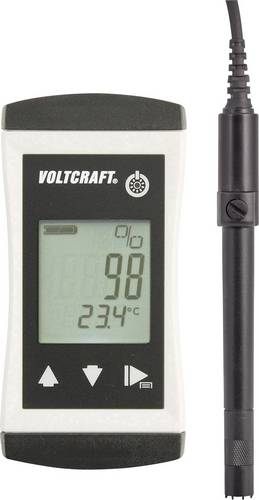
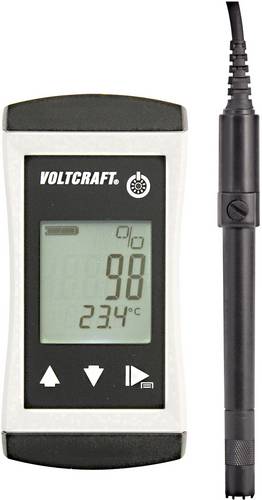
VOLTCRAFT DO-400 Sauerstoffmessgerät O2-SättigungDas DO-400 Sauerstoff-Messgerät überzeugt durch ergonomisches Design, die staub und wassergeschützte Ausführung nach IP 65/67 und das beleuchtete Display. Das Oxymeter mit dem wartungsfreundlichen galvanischen Sensor ist ein alltagstaugliches Einstiegsgerät, sowohl Konzentration in mg/l (ppm) als auch Sättigung in Prozent können direkt ohne Anwendung von Tabellen abgelesen werden. Der Abgleich erfolgt auf einfachen Knopfdruck an Umgebungsluft. Für den Feldeinsatz in Gewässern wird die Verwendung einer DOP-401/DOP-402 Schutzkappe empfohlen um die Membran zu schützen. Anwendungen sidn: Süß- und Seewasseraquaristik, Aquakultur / Fischzucht, Überwachung von Brunnen und Gewässern390,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT DO-410 Sauerstoffmessgerät O2-SättigungDas DO-410 überzeugt durch das ergonomische Design, die staub und wassergeschützte Ausführung nach IP 65/67 und das beleuchtete Display. Das Oxymeter mit dem wartungsfreundlichen galvanischen Sensor ist ein alltagstaugliches Einstiegsgerät, sowohl Konzentration in mg/l (ppm) als auch Sättigung in Prozent können direkt ohne Anwendung von Tabellen abgelesen werden. Der Abgleich erfolgt auf einfachen Knopfdruck an Umgebungsluft. Für den Feldeinsatz in Gewässern wird die Verwendung einer DOP-401/DOP-402 Schutzkappe empfohlen um die Membran zu schützen. Anwendung: Süß- und Seewasseraquaristik, Aquakultur / Fischzucht, Überwachung von Brunnen und Gewässern418,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching - zum Wachstum inspirierenCoaching - zum Wachstum inspirieren , "Dieses Buch stellt Coaching in seiner heutigen Vielfalt vor, die sich aus den unterschiedlichen Wurzeln in diversen Disziplinen und Grundorientierungen ergibt. Die übergreifende Leitidee des Wachstums verbindet wirtschaftliche mit menschlicher Entwicklung. In drei Sektionen werden relevante, unterschiedliche Perspektiven auf Coaching, Beratung und Führung und die einschlägigen Schulen dargestellt. Die Leser:innen erhalten einen orientierenden Überblick und so die Möglichkeit, den eigenen Professionalisierungsprozess gemäß individuellen Präferenzen und Perspektiven zu intensivieren." Prof. Dr. Jürgen Kriz, Universität Osnabrück Multiperspektivität als Kompetenz im Coaching Bücher über Coaching und Coachingmethoden gibt es zuhauf. Leider präsentieren die meisten nur den bevorzugten Ansatz der jeweiligen Autor:in oder wiederholen die formale Struktur von Coachinganlässen und -prozessen. Dieses Handbuch bietet die Gelegenheit, diverse wissenschaftlich fundierte Ansätze und Schulen jeweils aus der Sicht einer Vertreter:in kennenzulernen. Es führt bereits Gedachtes, Erprobtes und Bewährtes zusammen zu einem inter- und transdisziplinären, schulenübergreifenden Gesamtwerk. Ziel ist es, die Grundlagen, Haltungen und Methoden des Coachings zu verstehen, aus verschiedenen Blickwinkeln zu beleuchten und sie gegebenenfalls in ein eigenes Coachingkonzept zu integrieren. Mit Beiträgen von Elke Berninger-Schäfer ¿ Daniela Blickhan ¿ Leonie Derwahl ¿ Margret Fischer ¿ Franz Josef Geider ¿ Rolf Göppel ¿ Carolin Graßmann ¿ Rainer Hundsdörfer ¿ Carsten Kärcher ¿ Axel Koch ¿ Peter Kosarz ¿ Thomas Kretschmar ¿ Jürgen Kriz ¿ Sebastian Lerch ¿ André Niggemeier ¿ Matthias Ohler ¿ Julia Perlinger ¿ Yvonne Reyhing ¿ Dirk Rohr ¿ Lara Felisa Rubbel ¿ Gunther Schmidt ¿ Bernd Schumacher ¿ Stefan Stenzel ¿ Antje Tschira ¿ Henrik Weitzel ¿ Andrea Wurst ¿ Monika Zimmermann. Die Herausgeberin: Monika Zimmermann, Prof. Dr.; Diplom-Erziehungswissenschaftlerin; Pädagogin; Professorin an der Internationalen Berufsakademie, Studiengänge Soziale Arbeit & Management und Soziale Arbeit, Management & Coaching; Personal und Business Coach; Systemische Beraterin/Therapeutin (Internationale Gesellschaft für systemische Therapie - igst); Senior Coach, Sachverständige, Gutachterin und Mitglied im Fachausschuss Forschung im Deutschen Bundesverband Coaching e.V. (DBVC); Educational Provider for Business Coaching und Scientific Coaching Expert der International Organization for Business Coaching e.V. (IOBC); Lehr-Coach und zertifizierter Coaching-Weiterbildungsanbieter (DBVC und IOBC); Gründerin und Inhaberin des Zentrums für interdisziplinäres Coaching; Mitglied des wissenschaftlichen Beirats der Oskar-Patzelt-Stiftung (Großer Preis des Mittelstands). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240304, Titel der Reihe: Beratung, Coaching, Supervision##, Redaktion: Zimmermann, Monika, Seitenzahl/Blattzahl: 541, Keyword: Beratung; Coaching(-Ausbildung); Führung; Therapie; Wachstum; Zukunft von Coaching und Führung; schulenübergreifend, Fachschema: Coaching~Manager / Coaching, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 165, Höhe: 44, Gewicht: 1044, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
Bentsai Cartridge - schwarz Lösungsmittel - 42 mlDruckerpatrone - Lösungsmittel: die Farbe ist wasserfest, kann nur mit Benzin entfernt werden, oder Alkohol, ist abriebfest, eignet sich für den Druck auf nicht saugfähigen und glatten Oberflächen wie Metall, Kunststoff, Glas oder HDPE-Folie Empfehlenswert für den Druck hochwertiger Textdokumente oder Marketingmaterialien ist die Druckerpatrone von Bentsai. So drucken Sie mit hervorragenden Ergebnissen auf einer Vielzahl von Papiersorten149,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bentsai Cartridge - rot Lösungsmittel - 42 mlDruckerpatrone - Lösungsmittel: die Farbe ist wasserfest, kann nur mit Benzin entfernt werden, oder Alkohol, ist abriebfest, eignet sich für den Druck auf nicht saugfähigen und glatten Oberflächen wie Metall, Kunststoff, Glas oder HDPE-Folie Ideal für den Druck von Textdokumenten und Marketingmaterialien ist die Druckerpatrone von Bentsai. So erzielen Sie professionelle Ergebnisse auf einer Vielzahl von Papiersorten für Tintenstrahldrucke236,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bentsai Cartridge - weiß Lösungsmittel - 42 mlDruckerpatrone - Lösungsmittel: die Farbe ist wasserfest, kann nur mit Benzin entfernt werden, oder Alkohol, ist abriebfest, eignet sich für den Druck auf nicht saugfähigen und glatten Oberflächen wie Metall, Kunststoff, Glas oder HDPE-Folie Für den Druck hochwertiger Textdokumente oder Werbematerialien genau das Richtige ist die Druckerpatrone von Bentsai. Sie erzielen ein garantiert professionelles Aussehen und hervorragende Ergebnisse247,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.